Crédit à la consommation
Reconnaissance de dette : rédiger un modèle valable
Rédigez une reconnaissance de dette valable entre particuliers : mentions obligatoires, modèle en 7 étapes et conseils pour suivre le remboursement.
Anne Neveu · 27 octobre 2026 · 7 min de lecture
7 min de lecture
4,5sur 5549 votes
- 5,4Klecteurs
- 10en ce moment
- 129partages
Feuille de routeLes étapes
Avant de commencerCe qu'il faut
Prêter de l’argent à un proche sans papier reste une pratique courante, et c’est souvent au moment du remboursement que les difficultés apparaissent. Un document signé change la donne : il transforme un accord oral difficile à prouver en une créance que le créancier peut faire valoir. Encore faut-il que le texte tienne debout, car un acte incomplet ou rédigé à la légère peut être écarté par un juge.
La rédaction prend une quinzaine de minutes quand les informations sont réunies. Le plus long consiste à fixer les modalités de remboursement, durée, échéances, éventuel intérêt, avant d’imprimer le document.
À quoi sert vraiment une reconnaissance de dette entre particuliers
Le mécanisme est simple : une personne, le débiteur, reconnaît par écrit avoir reçu une somme d’argent d’une autre personne, le créancier, et s’engage à la lui rendre. Le document ne crée pas la dette, il la constate. Sa force vient de la preuve : sans écrit, un prêt entre particuliers au-delà d’un certain montant devient très difficile à démontrer en justice.
L’acte sert aussi en cas de décès du débiteur. La créance est alors opposable à la succession, ce qui évite au créancier de devoir batailler avec les héritiers sans élément matériel. Il protège donc les deux camps : le débiteur sait exactement ce qu’il doit, le créancier sait ce qu’il peut réclamer.
Le seuil de 1 500 € et l’obligation d’un écrit
Un prêt entre particuliers doit être constaté par écrit lorsque la somme dépasse 1 500 €. En dessous, aucun texte n’impose de document, mais l’établir reste vivement conseillé : c’est la seule façon de disposer d’une preuve simple si le remboursement ne vient pas. Le seuil porte sur le montant prêté, pas sur le solde restant dû.
La valeur juridique de l’acte devant un juge
Une reconnaissance de dette régulière constitue un commencement de preuve solide. Elle ne dispense pas d’explications si le débiteur conteste, par exemple en soutenant que le document cache une donation déguisée, mais elle inverse la charge de la discussion : c’est à celui qui conteste de démontrer que la dette n’existe pas. Un acte incomplet, non daté ou signé sans mention manuscrite perd l’essentiel de cette force.
Matériel et prérequis avant de rédiger le modèle
- Accord des deux parties sur le montant prêté, la date de remise des fonds, la durée et les modalités de remboursement.
- Identité complète du débiteur et du créancier : nom, prénom, date et lieu de naissance, adresse.
- Formulaire Cerfa n°13568*04 « Reconnaissance de dette » proposé par l’administration, ou une simple feuille de papier libre.
- Stylo noir indélébile et deux exemplaires à imprimer ou à rédiger.
- Si un intérêt est prévu : taux convenu et vérification du taux de l’usure en vigueur.
- Pour un enregistrement facultatif : coordonnées du service de l’enregistrement compétent, pièce d’identité et moyen de paiement.
- Temps nécessaire : environ quinze minutes de rédaction, une heure si l’enregistrement est demandé.
Rédiger la reconnaissance de dette en sept étapes
- Choisir le support. Télécharger et imprimer le formulaire Cerfa n°13568*04, ou préparer une feuille libre. Le papier libre convient parfaitement, aucun formalisme d’imprimé n’est exigé.
- Identifier les parties. Écrire l’état civil complet du débiteur et du créancier : nom, prénom, date et lieu de naissance, adresse. Une erreur d’orthographe sur un nom complique ensuite l’exécution forcée.
- Décrire la dette. Indiquer le montant en chiffres et en lettres, la date de remise des fonds, le motif du prêt et, si un intérêt est prévu, son taux annuel.
- Fixer le remboursement. Préciser la durée, la date limite, le nombre d’échéances, leur montant et le moyen de paiement retenu. Un virement laisse une trace, ce qui simplifie les choses en cas de désaccord.
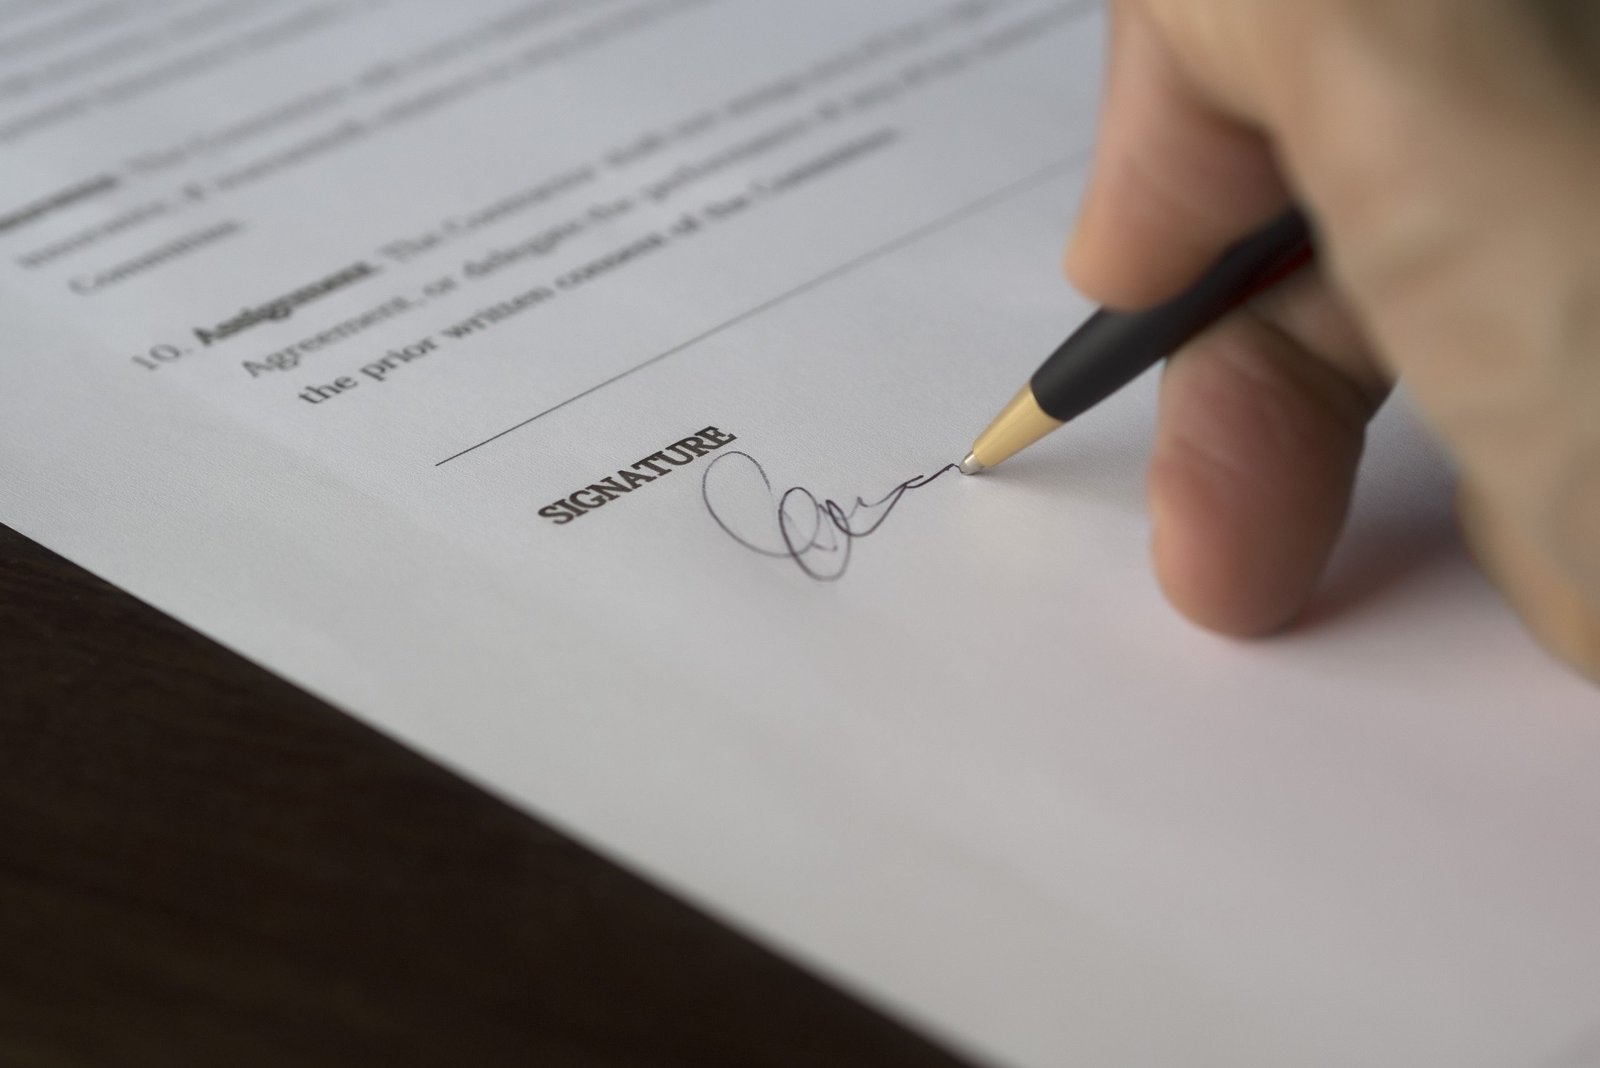
- Faire écrire la mention manuscrite. Le débiteur écrit lui-même, de sa main, la phrase « Bon pour reconnaissance de dette de [somme en toutes lettres] euros ». Cette mention est une condition de validité de l’acte sous seing privé.
- Signer et dater. Le débiteur appose sa signature juste après la mention manuscrite, avec la date et le lieu. Le créancier peut signer également, sans que cela soit obligatoire.
- Tirer deux originaux et, si besoin, enregistrer. Chaque partie conserve un exemplaire identique. Le passage au service de l’enregistrement donne une date certaine à l’acte, utile en cas de contestation ultérieure.
Les mentions à contrôler avant signature
| Mention | Pourquoi elle compte |
|---|---|
| Identité complète des parties | Identifie sans ambiguïté qui doit quoi à qui |
| Montant en chiffres et en lettres | Évite toute contestation sur la somme due |
| Mention manuscrite « Bon pour » | Condition de validité de l’acte sous seing privé |
| Date et lieu | Situent l’acte et servent au calcul des délais |
| Modalités de remboursement | Déterminent l’échéance et le point de départ du retard |
| Signature du débiteur | Engage juridiquement son auteur |
| Taux d’intérêt éventuel | Doit rester inférieur au taux de l’usure |
Les erreurs qui fragilisent une reconnaissance de dette
La première erreur consiste à rédiger l’acte à la place du débiteur. La mention manuscrite doit venir de sa main, sinon l’acte peut être écarté. La deuxième touche au calendrier : sans date limite ni échéancier, la dette reste exigible, mais il devient délicat de démontrer un retard de paiement précis.
Vient ensuite le mélange des genres. Un document qui évoque à la fois un prêt, une avance sur héritage et un cadeau devient incohérent et ouvre la porte à la requalification en donation. Autre piège fréquent : le taux d’intérêt fixé au feeling, sans vérifier le taux de l’usure, ce qui expose à la nullité de la clause.
Enfin, l’absence de conservation des justificatifs pèse lourd. Le virement initial, les remboursements partiels, les échanges écrits sur les reports d’échéance : tout cela complète l’acte et raconte l’histoire du prêt. Un créancier qui ne peut produire que le document signé, sans trace des mouvements d’argent, part avec un handicap.
À lire aussi
Vérifier l’acte et suivre le remboursement
Avant de ranger les exemplaires, une relecture à voix haute permet de repérer les incohérences : un montant qui diffère entre les chiffres et les lettres, une date de remise des fonds postérieure à la signature, une adresse incomplète. Ces détails paraissent anodins, ils deviennent décisifs le jour où le dossier passe devant un juge.
Un tableau d’amortissement simple, même sur une feuille, aide à suivre les échéances. Si le débiteur demande un délai, mieux vaut un avenant écrit que des reports accordés oralement. Et si le créancier souhaite solder la situation plus tôt, la logique de coût rejoint celle des crédits classiques : il est utile de savoir si rembourser par anticipation reste rentable avant de modifier l’échéancier.
Quand plusieurs crédits ou prêts coexistent dans un même budget, la visibilité se perd vite. Les ménages qui cumulent les engagements gagnent à comprendre les pièges à éviter pour regrouper ses crédits, car un montage mal calibré allonge la durée et augmente le coût total. Pour un emprunteur senior, un rachat de crédit après 70 ans reste envisageable sous conditions, ce qui peut dégager de la marge de remboursement.
Prévoir un taux d’intérêt dans une reconnaissance de dette
Un prêt familial peut être gratuit, et c’est le cas le plus fréquent. Il peut aussi porter intérêt, à condition que le taux soit écrit noir sur blanc et qu’il reste inférieur au taux de l’usure publié pour la catégorie de prêt concernée. Au-delà, la clause est sanctionnée et le prêteur s’expose à des difficultés sérieuses.
Un prêt familial n’a rien à voir avec les montages bancaires sophistiqués, comme la clause de ratchet et ses limites, réservés aux contrats de crédit professionnels. La simplicité reste ici la meilleure protection : un taux fixe, une durée claire, des échéances régulières.
Que faire quand le remboursement ne vient pas
Le créancier commence par une mise en demeure écrite, envoyée de préférence par lettre recommandée avec avis de réception, qui fixe un délai raisonnable. Si le débiteur ne réagit pas, le dossier peut être confié à un commissaire de justice, chargé de recouvrer la somme. Pour un montant modeste, la procédure d’injonction de payer devant le tribunal compétent reste la voie la plus rapide.
Le délai compte : une reconnaissance de dette signée interrompt la prescription de la créance, mais tout dépend des mentions qu’elle contient. Un acte trop vague, sans date ni échéance, complique le calcul des délais et peut affaiblir la position du créancier.
Une reconnaissance de dette doit-elle être obligatoirement manuscrite ?
Non. Seule la mention « Bon pour reconnaissance de dette » et la somme en toutes lettres doivent être écrites de la main du débiteur. Le reste du document peut être dactylographié, imprimé depuis un modèle ou rédigé sur un formulaire administratif. La signature, elle, est indispensable.
Peut-on utiliser un modèle gratuit trouvé en ligne ?
Oui, à condition de le relire et de l’adapter. Un modèle téléchargé sert de trame : il faut y insérer les identités exactes, le montant, la date de remise des fonds et les modalités de remboursement. Un modèle laissé tel quel, avec des champs vides ou des mentions génériques, n’a aucune valeur probante.
Que se passe-t-il si la reconnaissance de dette ne porte pas de date de remboursement ?
L’acte reste valable, mais l’exigibilité devient floue. Sans échéance, le créancier peut en principe réclamer la somme à tout moment, ce qui rend délicat le point de départ d’un retard. Mieux vaut ajouter un avenant qui fixe une date limite ou un échéancier précis.
Faut-il enregistrer la reconnaissance de dette pour qu’elle soit valable ?
Non, l’enregistrement n’est pas une condition de validité. Il apporte une date certaine, c’est-à-dire une preuve officielle du moment où l’acte a été établi, ce qui peut être utile si le débiteur conteste la date. Cette démarche reste facultative et donne lieu au paiement d’un droit.
L’auteur
Analyste des offres bancaires
Je lis les contrats de crédit à la consommation ligne par ligne, y compris celles que personne ne lit. Je publie ici ce que ces grilles racontent vraiment sur le coût final.
Voir tous ses articlesVotre avis compte
Cet article vous a-t-il été utile ?
4,5sur 5549 votes
Commentaires
Soyez le premier à réagir.